LE OPERAZIONI DI M&A NEL TECH NON RIGUARDANO SOLO LE SOCIETÀ
Quando si parla di M&A, cioè mergers and acquisitions, si fa riferimento alle operazioni attraverso cui imprese vengono fuse, acquistate o integrate all’interno di altri gruppi. Nel settore tecnologico, però, queste operazioni presentano caratteristiche particolari perché spesso il valore della società target non coincide con ciò che emerge immediatamente dal suo patrimonio materiale.
Una startup può possedere pochi uffici, pochi macchinari e una struttura relativamente leggera, ma avere allo stesso tempo una valutazione estremamente elevata. La ragione è che il suo valore può concentrarsi nel software sviluppato, nei dati raccolti, negli algoritmi, nei brevetti, nel marchio, nel know-how e nella capacità della piattaforma di attrarre utenti.
Per questo l’acquisizione di una società tecnologica non può essere valutata con gli stessi criteri utilizzati per un’impresa industriale tradizionale. L’acquirente deve comprendere non soltanto quanto la società fatturi oggi, ma soprattutto quali asset possieda e quanto questi possano generare valore in futuro.
Nel settore tech, quindi, l’M&A diventa inevitabilmente un incontro tra diritto societario, finanza, proprietà intellettuale e tecnologia.
COMPRARE UNA STARTUP SIGNIFICA COMPRARE IL SUO POTENZIALE
Una delle caratteristiche delle acquisizioni tecnologiche è che l’acquirente spesso non compra soltanto un’attività già consolidata, ma compra soprattutto una possibilità di crescita.
Una startup può avere ricavi ancora limitati ma possedere una tecnologia difficile da replicare, una base utenti in forte espansione oppure un prodotto che può essere integrato all’interno di un gruppo più grande.
È qui che nasce una delle principali peculiarità dell’M&A tech: la target valuation diventa più complessa.
Nel valutare una società tecnologica bisogna considerare elementi tradizionali come ricavi, debiti, flussi di cassa e prospettive economiche, ma questi dati possono non essere sufficienti. Un acquirente può essere disposto a pagare molto di più perché attribuisce un valore strategico alla tecnologia della target oppure perché ritiene di poterla utilizzare in mercati che la startup, da sola, non sarebbe mai riuscita a raggiungere.
Il prezzo dell’acquisizione riflette quindi non soltanto ciò che l’impresa è, ma anche ciò che potrebbe diventare una volta integrata nella struttura dell’acquirente.
GLI ASSET IMMATERIALI POSSONO VALERE PIÙ DELL’INTERA STRUTTURA FISICA
Nel settore tecnologico il concetto di asset cambia radicalmente.
Per un’impresa tradizionale possono essere centrali immobili, stabilimenti, macchinari e scorte. Per una tech company il patrimonio più importante può invece essere quasi completamente immateriale.
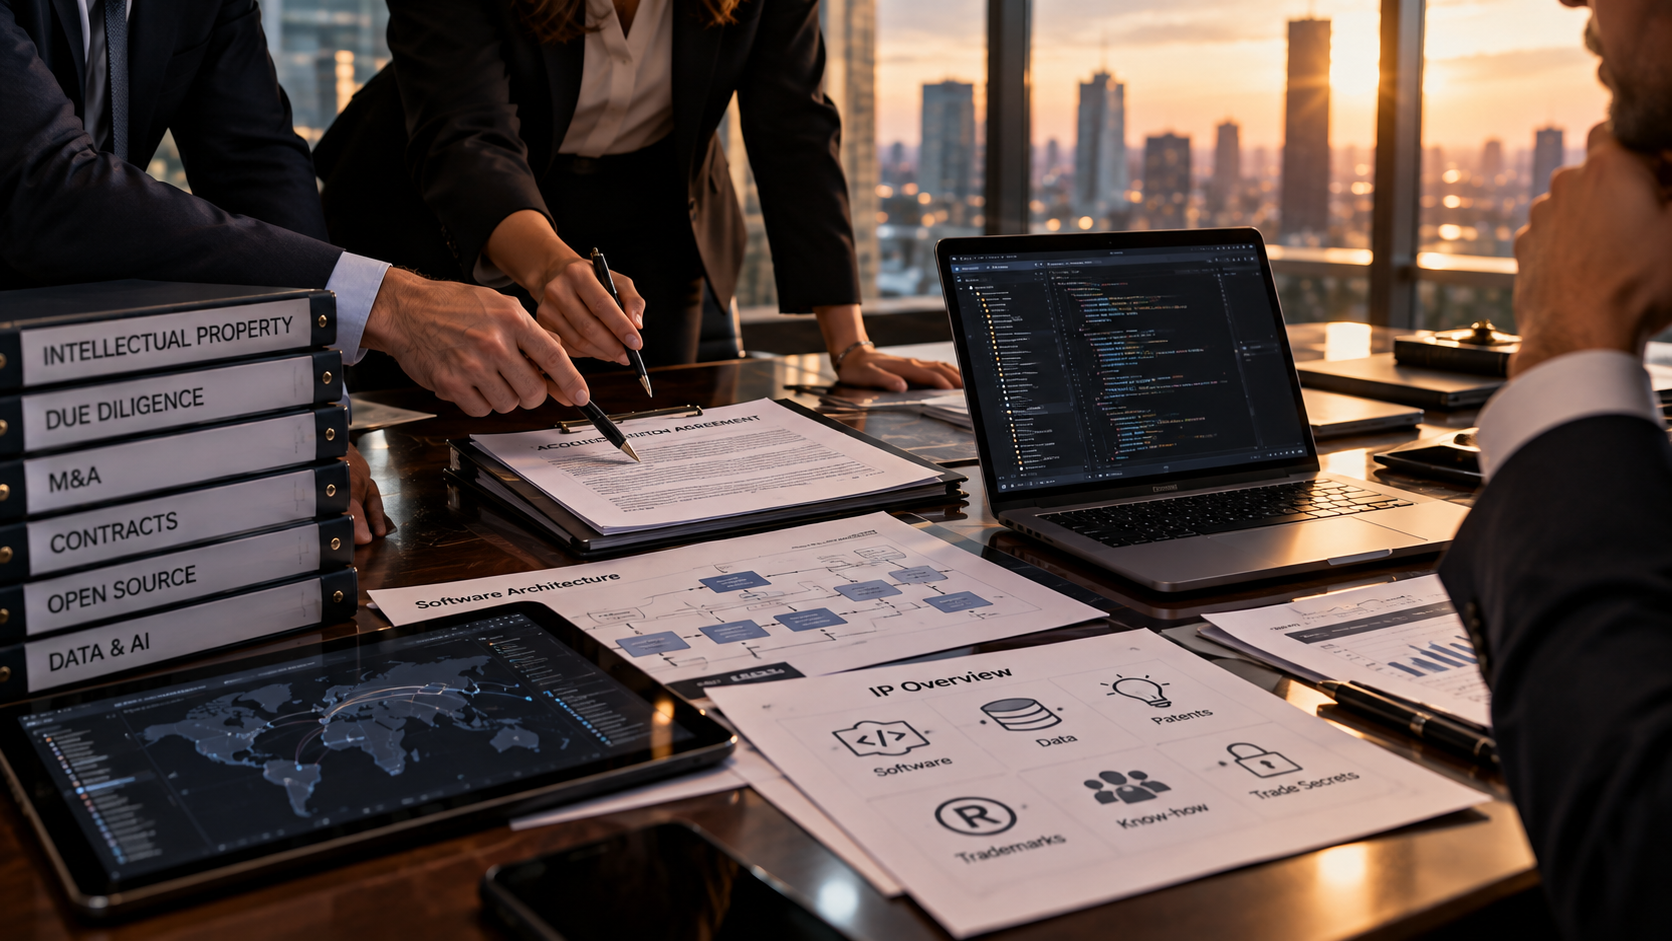
Software, banche dati, brevetti, marchi, domini internet, algoritmi, know-how, segreti commerciali e contratti di licenza possono rappresentare il vero patrimonio della società.
Questi beni non hanno tutti la stessa natura giuridica e non vengono protetti nello stesso modo. Un software può essere tutelato attraverso il diritto d’autore, una soluzione tecnologica può in determinate condizioni essere oggetto di brevetto, un database può ricevere specifiche forme di protezione e il know-how può essere tutelato come segreto commerciale quando vengono rispettati determinati requisiti.
Per l’acquirente diventa quindi essenziale ricostruire la mappa degli asset immateriali della target e capire quali siano realmente proprietari, quali vengano utilizzati attraverso licenze e quali rappresentino invece conoscenze interne difficili da trasferire.
Una società può apparire estremamente preziosa dal punto di vista tecnologico ma essere molto più fragile dal punto di vista giuridico se non ha protetto correttamente ciò che crea il suo vantaggio competitivo.
LA DUE DILIGENCE SERVE A CAPIRE COSA SI STA COMPRANDO DAVVERO
Prima di completare un’acquisizione, l’acquirente svolge normalmente una due diligence per verificare la situazione economica, societaria, contrattuale e giuridica della target.
Nelle operazioni tecnologiche questa fase assume un’importanza ancora maggiore.
Non basta controllare statuto, bilanci e contratti commerciali, ma bisogna verificare chi abbia sviluppato il software, se i diritti dei founder e dei collaboratori siano stati correttamente trasferiti alla società, quali licenze siano utilizzate e se esistano contenziosi o rivendicazioni sulla proprietà intellettuale.
Un database con centinaia di migliaia di utenti può avere un enorme valore economico, ma l’acquirente deve comprendere in che modo quei dati siano stati raccolti, per quali finalità possano essere utilizzati e se il loro trattamento sia compatibile con la normativa sulla protezione dei dati personali.
Per questo, nelle operazioni tech, IP due diligence e data protection due diligence tendono sempre più a sovrapporsi alla tradizionale due diligence societaria.
Un problema scoperto in questa fase può portare l’acquirente a ridurre il prezzo, chiedere specifiche garanzie, imporre la risoluzione del problema prima del closing oppure, nei casi più gravi, rinunciare completamente all’operazione.
IL VALORE DI UNA TECH COMPANY DIPENDE ANCHE DA QUANTO È DIFENDIBILE
Avere una buona tecnologia non significa automaticamente avere un asset di grande valore.
La vera domanda è quanto quella tecnologia sia difendibile rispetto ai concorrenti.
Se un’impresa ha sviluppato un prodotto facilmente replicabile, il suo vantaggio competitivo potrebbe scomparire rapidamente. Se invece possiede brevetti, software proprietario, una forte base dati, un marchio riconoscibile e know-how difficile da riprodurre, l’acquirente può attribuirle un valore molto superiore.
È proprio qui che IP Law e Corporate Law entrano in contatto.
Una corretta protezione degli asset immateriali non serve soltanto a impedire che altri utilizzino una tecnologia. Può incidere direttamente sulla valutazione dell'impresa.
Lo stesso vale al contrario: un brevetto contestabile, un software la cui proprietà non sia chiara o una licenza essenziale che possa essere revocata dopo il cambio di controllo possono ridurre significativamente il valore della target.
DOPO IL CLOSING INIZIA LA PARTE PIÙ DIFFICILE: INTEGRARE LA TECNOLOGIA
L’operazione non termina quando viene firmato il contratto di acquisizione.
Dopo il closing bisogna integrare concretamente la società acquistata.
Nel settore tecnologico questa fase può essere particolarmente delicata perché il valore della target spesso dipende dalle persone che hanno costruito il prodotto e dalle conoscenze che possiedono.
Acquistare legalmente il software non serve a molto se, pochi mesi dopo, tutti gli sviluppatori principali lasciano l’azienda portando con sé anni di esperienza.
L’acquirente deve quindi integrare sistemi informatici, infrastrutture, database, cybersecurity, processi interni e team, cercando nello stesso tempo di non distruggere ciò che rendeva innovativa la società acquisita.
Esiste anche un problema strategico: L’acquirente può decidere di mantenere separata la startup, assorbirla completamente oppure integrare soltanto una parte della sua tecnologia nei propri prodotti.
Per questo il successo di un’operazione M&A tech non dipende esclusivamente dal prezzo pagato, ma dipende dalla capacità di trasformare gli asset acquistati in valore reale dopo l’acquisizione.
UN ESEMPIO: L’ACQUISIZIONE DI UNA PIATTAFORMA DIGITALE EDITORIALE
Immaginiamo una piattaforma digitale nata come magazine specializzato in diritto e tecnologia. Negli anni la piattaforma sviluppa un sito proprietario, un archivio di articoli, un database di utenti iscritti, newsletter, profili social, un marchio riconoscibile e una community interessata ai contenuti pubblicati.
A prima vista un potenziale acquirente potrebbe guardare soprattutto al traffico del sito e ai ricavi pubblicitari. In realtà, la valutazione dovrebbe essere molto più ampia.
Bisognerebbe innanzitutto verificare chi possieda il codice della piattaforma, il dominio e il marchio. Gli articoli rappresenterebbero a loro volta asset protetti dal diritto d’autore e sarebbe necessario capire se i relativi diritti appartengano alla società oppure ai singoli autori.
Il database degli utenti avrebbe un valore economico importante, ma il suo utilizzo dovrebbe essere analizzato alla luce della disciplina sulla protezione dei dati personali. Anche newsletter, account social, analytics, SEO, reputazione online e relazioni con collaboratori potrebbero incidere sulla valutazione.
Se la piattaforma disponesse inoltre di strumenti proprietari basati sull’intelligenza artificiale, sistemi di raccomandazione dei contenuti oppure tecnologie sviluppate internamente, anche questi elementi dovrebbero essere inclusi nella due diligence e nella target valuation.
Questo esempio mostra bene la logica dell’M&A tecnologico: l’acquirente non sta semplicemente comprando un sito web, ma sta acquistando un ecosistema composto da proprietà intellettuale, tecnologia, dati, contenuti, contratti, reputazione e utenti.
Ed è proprio la capacità di individuare, proteggere e valutare correttamente questi beni immateriali a determinare quanto quell’ecosistema valga davvero.
A cura degli studenti sotto la Facoltà di Giurisprudenza e Ingegneria Infomatica
NOTE E RIFERIMENTI
- WIPO – VALORIZZAZIONE DELLA PROPRIETÀ INTELLETTUALE:
WIPO – Valuing Intellectual Property Assets - WIPO – METODI DI VALUTAZIONE DEGLI ASSET IMMATERIALI: WIPO – Intellectual Property Valuation Methods
- WIPO – INTANGIBLE ASSETS: WIPO – Intangible Assets and IP
- BLACK DUCK – SOFTWARE DUE DILIGENCE NELLE OPERAZIONI M&A: Black Duck – Mergers & Acquisitions
- BLACK DUCK – OPEN SOURCE RISK IN M&A 2026: Black Duck – 2026 Open Source Risk in M&A
- BLACK DUCK – M&A SOFTWARE DUE DILIGENCE CHECKLIST: Black Duck – M&A Software Due Diligence Checklist